Коронавирус подобрался к бюджетному правилу
Коронавирус подобрался к бюджетному правилу
Что может последовать за резким падением нефтяных котировок
Из-за недельного обвала котировок нефти на 13% из-за коронавируса разрыв между ними и ценой отсечения для российского бюджета достиг минимума с 2018 года. Дальнейшее снижение грозит ослаблением рубля и замедлением накопления ФНБ
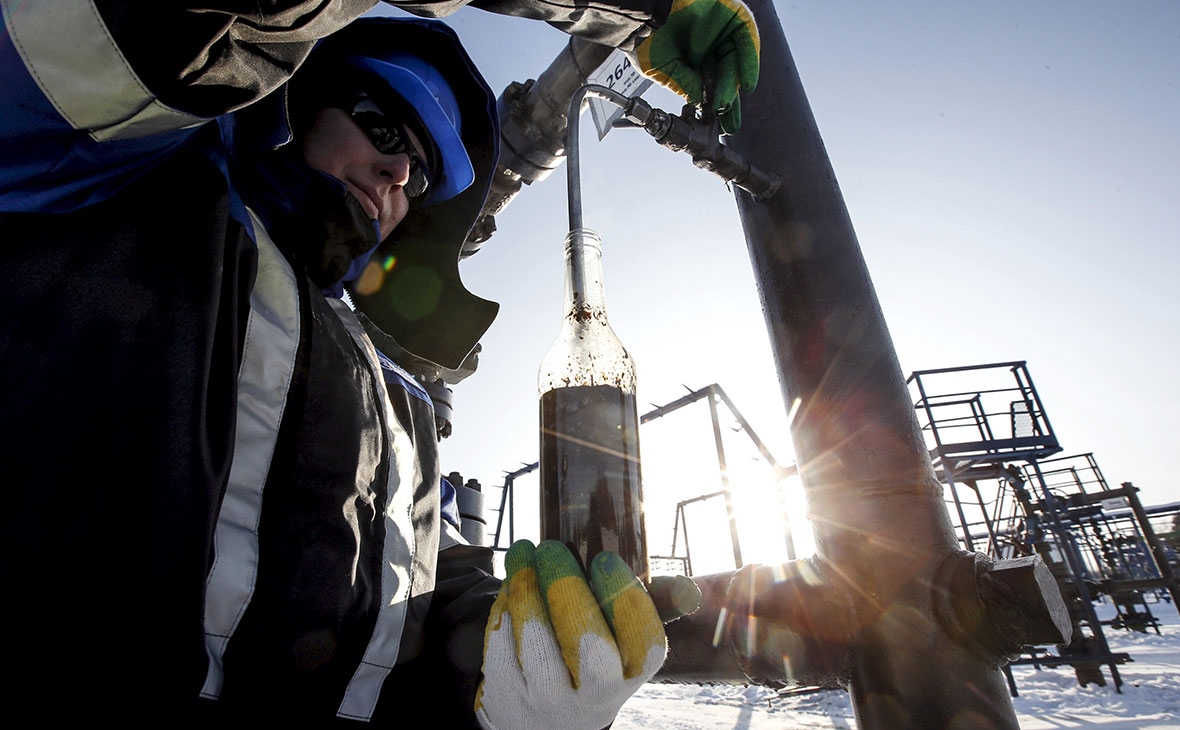
Обвальное падение нефтяных котировок на фоне сообщений о распространении коронавирусной инфекции COVID-2019 привело к тому, что разрыв между рыночной ценой на нефть и планкой отсечения по бюджетному правилу ($42,4 за баррель марки Urals в 2020 году) сократился до минимального значения за время действия последней версии бюджетного правила в России.
Согласно действующему с 2018 года бюджетному правилу (переходное правило было введено в 2017 году), все нефтегазовые доходы бюджета сверх установленной цены отсечения (ежегодно индексируется на 2%, начиная с $40 в 2017 году) поступают в Фонд национального благосостояния (ФНБ), который является суверенной «подушкой безопасности».
Цена российской нефти ниже $50
Стоимость апрельского фьючерса на нефть марки Brent в ходе торгов 27 февраля составляла на минимуме $50,97 (по состоянию на 18:35 мск), следует из данных Bloomberg. Таким образом, превышение над ценой отсечения достигло $8,5 — минимума за все время действия бюджетного правила с 2018 года, следует из расчетов РБК (в 2017 году в один момент разница опускалась до $4,8). Рыночная цена Brent еще никогда не была ниже цены отсечения в бюджетном правиле (в его последней редакции).

Контракт Brent с поставкой в мае (апрельский истекает 28 февраля) торгуется еще дешевле — на уровне $50,77. За последнюю неделю (с 23 февраля) мировые цены на нефть упали на 13%. При этом российская нефть Urals обычно продается на физическом рынке с дисконтом к Brent (на 27 февраля он оценивается в $1,86), то есть стоимость Urals уже опустилась ниже $50 за баррель.
Текущие котировки нефти упали ниже прогнозной цены, заложенной в федеральном бюджете на 2020 год. Согласно обновленному макропрогнозу правительства, оценка среднегодовой цены Urals на 2020 год была повышена с $57 до $57,7 (в 2021 году — $56, в 2022 году — $55).
Пока фактическая цена на нефть Urals превышает базовую (в этом году порядка $42 за баррель), осуществляются операции по покупке валюты в объеме дополнительных нефтегазовых доходов, сообщили в пресс-службе Минфина. «В случае снижения фактических цен ниже этого уровня предусмотрено проведение операций по продаже валюты в объеме выпадающих нефтегазовых доходов», — добавили в ведомстве.
Риски для рубля
Бюджетное правило обеспечивало рынку снижение корреляции между движением валютного курса и ценой на нефть, но по мере приближения к цене отсечения эта корреляция будет восстанавливаться, предупреждает главный экономист Альфа-банка Наталия Орлова. По ее оценке, в отсутствие бюджетного правила годовое снижение цены на нефть на $10 за баррель дает ослабление курса на 5 руб. за доллар. Поэтому приближение рынка к значениям $50 за баррель будет означать рост волатильности рубля, отмечает экономист.
Правительство пересмотрело прогноз среднегодового курса рубля на 2020 год в сторону укрепления — с 65,7 до 63,9 руб. за доллар. Ожидания по курсу на 2021 и 2022 годы остались неизменными — 66,1 и 66,5 руб. за доллар соответственно.
В случае если нефтяные котировки упадут ниже $50 за баррель, зависимость рубля от нефти резко усилится — помешать не сможет даже эффект бюджетного правила, отмечали аналитики Sberbank CIB в августе 2019 года. Инвесторы могут начать беспокоиться, станут ли Минфин и ЦБ в соответствии с бюджетным правилом продавать валюту на рынке в случае падения нефтяных котировок ниже базовой цены, заложенной в бюджет.

Все участники рынка понимают, что реальная цена отсечения в ближайшие три года будет выше из-за сделки по выкупу правительством контрольного пакета акций Сбербанка, а с 2023 года может быть повышена официально, отмечает директор аналитического департамента «Локо-инвеста» Кирилл Тремасов. «Схема этой сделки, предполагающая возврат Центробанком денег правительству для финансирования социальных расходов и продажу соответствующей суммы в валюте на рынке [хоть и растянутая на несколько лет], означает фактическое смягчение бюджетного правила», — указал он.
Министр финансов Антон Силуанов в интервью РБК признал, что сделка по продаже акций Сбербанка правительству, в результате которой средства ФНБ трансформируются в ненефтегазовые доходы бюджета, а затем автоматически и в расходы, по своей сути является отступлением от бюджетного правила.
Продажа доли ЦБ в Сбербанке правительству будет способствовать укреплению курса рубля, пока она будет реализовываться, поскольку ЦБ будет продавать лишние резервы, замечает Орлова. Но этот эффект проявится в момент совершения сделки, а не сейчас, добавляет она: пока же рынок движется так, как если бы нарушения бюджетного правила не было.
Снижение цен на нефть скажется прежде всего на курсе рубля, рассуждает экономист «Ренессанс Капитала» по России и СНГ Софья Донец: «Наша оценка чувствительности курса к ценам на нефть — 3% ослабления курса на 10% снижения цены». В базовом сценарии с ценой нефти в среднем около $60 курс рубля в 2020 году составит 65 руб. за доллар, прогнозирует эксперт. Если же стоимость барреля останется на уровне $52, курс может превысить 68 руб. за доллар, добавляет она.
Риски для бюджета
Нефть уже находится в опасном для российского бюджета диапазоне, подчеркивает Тремасов. «Давление на рубль и ОФЗ может заметно возрасти, а если еще и развалится сделка ОПЕК+ по дополнительному сокращению добычи, то рублевые активы ждут серьезные неприятности», — опасается экономист.
С точки зрения бюджетной политики Донец не видит напряженности даже в сценарии с нефтью по $52 за баррель. Из-за снижения нефтегазовых доходов профицит федерального бюджета, по ее оценке, составит 0,3–0,4% ВВП против 1% в базовом сценарии с нефтью по $60. «Однако это в любом случае нефть выше целевой, даже в этом сценарии бюджет стабилен, накопление резервов продолжается», — заверяет эксперт.
Слабость курса рубля связана скорее не с нефтью, она общая для валют развивающихся стран и вызвана снижением терпимости к риску, считает главный экономист «ВТБ Капитала» по России и СНГ Александр Исаков. Главный эффект от снижения цены на нефть, с его точки зрения, будет заключаться в росте волатильности нефтегазовых доходов бюджета. «Мне кажется, что прямые последствия волатильности нефтегазовых доходов невелики, по сути приводят лишь к замедлению накопления ФНБ. С другой стороны, такие эпизоды волатильности лишний раз напоминают о необходимости придерживаться сбалансированной бюджетной политики, добавляют аргументов за сохранение неизменных параметров бюджетного правила», — говорит Исаков.
В феврале Минфин закупит для ФНБ валюты на дополнительные нефтегазовые доходы на 214 млрд руб. (по сравнению с 310 млрд руб. в январе, еще до эффектов коронавируса), следует из данных ведомства. В марте закупки валюты для ФНБ могут еще уменьшиться, отражая эффект падения цен на нефть.
