

Что такое ключевая ставка и на что она влияет
В этом тексте:
Что такое ключевая ставка
Ключевая (базовая) процентная ставка — это минимальный процент, под который Банк России (ЦБ) выдает кредиты коммерческим банкам и принимает от них деньги на депозиты. В свою очередь, коммерческие банки сами выдают кредиты компаниям и розничным потребителям уже под собственный процент, который, как правило, выше процента ЦБ.
Ключевая ставка является основным инструментом денежно-кредитной политики.
С конца июля 2020 года ключевая ставка была на историческом минимуме — 4,25% — и держалась на таком уровне до марта 2021 года.
Затем с марта 2021 года начался цикл повышения, а 28 февраля 2022 года ставка была поднята до рекордных на тот момент 20%. Однако на таком уровне ставка продержалась чуть более месяца.
В апреле 2022 года Банк России снова перешел к снижению ставки и к сентябрю опустил ее до 7,5% годовых, а затем шесть заседаний подряд сохранял ставку на этом уровне. По длительности сохранения ставки ЦБ поставил рекорд с 2015–2016 годов — тогда она находилась на одном уровне (11%) десять месяцев подряд.
В июле 2023 года регулятор повысил ключевую ставку до 8,5%, новый цикл повышения длился до 25 октября 2024 года, когда ставка достигла рекордного 21%. На историческом максимуме она сохранялась вплоть до 6 июня 2025 года, когда ЦБ перешел к снижению, которое продлилось до сентября 2026 года:
- 25 октября 2024 года повышение на 200 б.п. — до 21%;
- 20 декабря 2024 года сохранена — 21%;
- 14 февраля 2025 года сохранена — 21%;
- 21 марта 2025 года сохранена — 21%;
- 25 апреля 2025 года сохранена — 21%;
- 6 июня 2025 года понижение на 100 б.п. — 20%;
- 25 июля 2025 года понижение на 200 б.п. — 18%;
- 12 сентября 2025 года понижение на 100 б.п. — 17%;
- 24 октября 2025 года понижение на 50 б.п. — 16,5%;
- 19 декабря 2025 года понижение на 50 б.п. — 16%;
- 13 февраля 2026 года понижение на 50 б.п. — 15,5%;
- 20 марта 2026 года понижение на 50 б.п. — 15%;
- 24 апреля 2026 года понижение на 50 б.п. — 14,5%;
- 19 июня 2026 года понижение на 25 б.п. — 14,25%;
- 24 июля 2026 года понижение на 25 б.п. — 14%;
- 11 сентября 2026 года сохранена — 14%;
- 23 октября 2026 года сохранена — 14%.
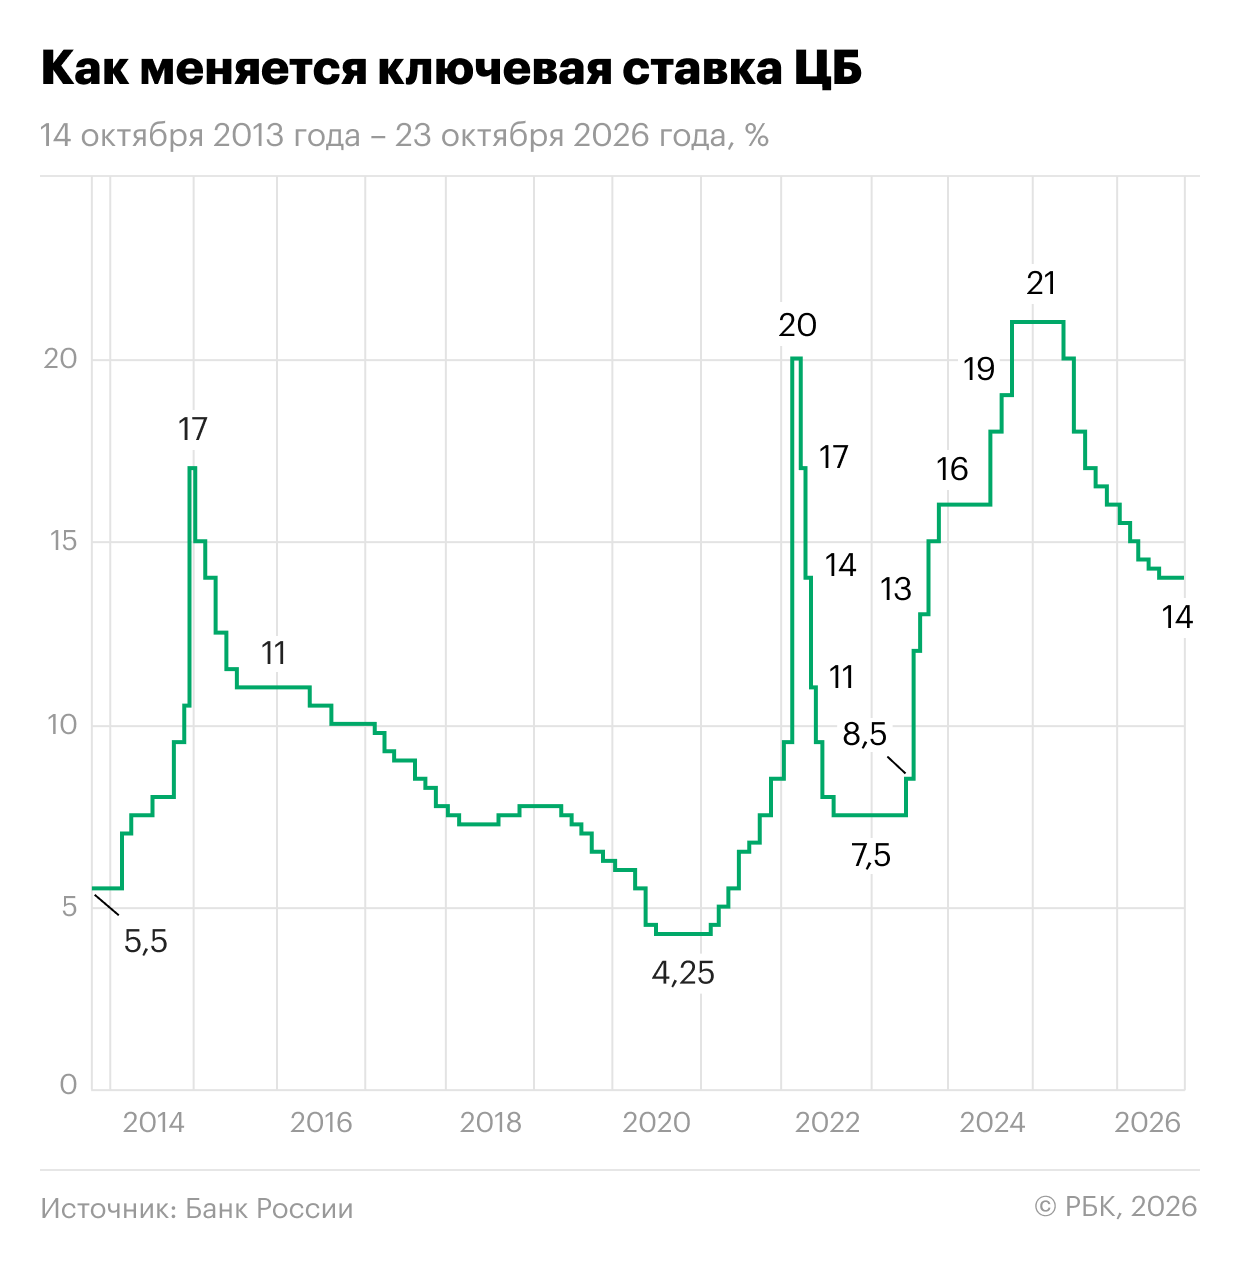
График заседаний ЦБ по ключевой ставке в 2026 году
- 13 февраля 2026 года — опорное заседание совета директоров Банка России. Решение по размеру ключевой ставки и среднесрочный макроэкономический прогноз.
- 20 марта 2026 года — заседание совета директоров Банка России по ключевой ставке.
- 24 апреля 2026 года — опорное заседание по ключевой ставке. Решение по размеру ключевой ставки и среднесрочный макроэкономический прогноз.
- 19 июня 2026 года — заседание совета директоров Банка России по ключевой ставке.
- 24 июля 2026 года — опорное заседание по ключевой ставке. Решение по размеру ключевой ставки и среднесрочный макроэкономический прогноз.
- 11 сентября 2026 года — заседание совета директоров Банка России по ключевой ставке.
- 23 октября 2026 года — опорное заседание по ключевой ставке. Решение по размеру ключевой ставки и среднесрочный макроэкономический прогноз.
- 18 декабря 2026 года — заседание совета директоров Банка России по ключевой ставке.
После каждого заседания совета директоров спустя семь рабочих дней публикуется резюме обсуждения ключевой ставки. В случае опорных заседаний одновременно с резюме ЦБ публикует комментарий к среднесрочному прогнозу.
Рост и снижение ключевой ставки — что это значит
Ключевая ставка — это один из инструментов, который позволяет Центробанку контролировать курс рубля и влиять на экономику страны.
Низкая ставка означает, что деньги стоят дешево. В результате компании и население активнее берут кредиты, бизнес, а с ним и экономика развиваются. Негативным эффектом такой политики может стать рост инфляции — деньги стоят дешево, поэтому их становится много.
Последствия низкой ключевой ставки:
- низкие ставки по кредитам;
- низкие ставки по банковским депозитам;
- рост экономики и производства;
- рост покупательной способности;
- рост инфляции.
Повышение ключевой ставки ЦБ, как правило, обусловлено желанием взять под контроль и снизить инфляцию. Однако вместе с тем высокая ставка несет и негативные последствия: покупательная способность населения и темпы развития экономики проседают.
Последствия высокой ключевой ставки:
- высокие ставки по кредитам;
- высокие ставки по банковским депозитам;
- замедление экономики и производства;
- снижение покупательной способности;
- снижение инфляции.
Ключевая ставка и ставка рефинансирования: отличия
Ставка рефинансирования — это фиксированный процент, который финансовая организация платит ЦБ за использование заемных средств.
С 1 января 2016 года по решению совета директоров Банка России значение ставки рефинансирования было приравнено к значению ключевой ставки, определенному на соответствующую дату. Соответственно, никаких отличий на текущий момент между ключевой ставкой и ставкой рефинансирования не существует.
Если сравнить прежние данные, когда ставка рефинансирования и ключевая ставка устанавливались как два отдельных показателя, то можно увидеть, что ставка рефинансирования в период с сентября 2012 года по конец 2015 года была неизменно на уровне 8,25%, тогда как ключевая за тот же период подскакивала до 17%.
Сейчас банки используют термин «ставка рефинансирования» для определения процента, под который можно перекредитоваться в конкретной финансовой организации. Рефинансирование предполагает переоформление кредита на условиях, отличающихся от первоначальных. Рефинансирование для населения — заемщиков по потребительским кредитам и ипотеке — имеет смысл, если оно позволяет получить новый кредит на более выгодных условиях, чтобы погасить прежний заем. Соответственно, банки предлагают рефинансирование, только когда ключевая ставка снижается, так как и для них заимствование средств у ЦБ становится более дешевым.
Прежде чем принимать решение о рефинансировании ипотеки или кредитов в другом банке, следует просчитать конечную экономию, чтобы она не обернулась убытком. Переоформление кредита повлечет за собой дополнительные расходы: сбор пакета документов, новую страховку, в случае с ипотекой — оценку стоимости недвижимости и т.п. Оправданными затраты на рефинансирование считаются, когда разница между старой ставкой по кредиту и новой начинается от 1,5 п.п.
При повышении ключевой ставки банки не предлагают рефинансирование, так как это невыгодно ни им, ни клиентам. При этом можно не переживать за то, что в старом банке повысят ставку — им запрещено повышать процентную ставку по кредитам в одностороннем порядке на законодательном уровне согласно ст. 29 ФЗ «О банках и банковской деятельности».
Какая связь между ставкой и фондовым рынком
Как ключевая ставка влияет на облигации
В первую очередь ключевая ставка влияет на рынок облигаций. Причина в том, что государство или компании выпускают облигации тоже под процент. Когда ЦБ снижает ставку, доходность по облигациям снижается вместе с ней. Но те облигации , которые к тому моменту уже продаются на рынке, растут в цене, ведь их доходность выше, поскольку рассчитывалась на основании предыдущей процентной ставки.
Если же Центробанк ставку повышает, то старые облигации дешевеют, потому что новые обеспечивают их владельцам большую доходность (растет ставка ЦБ — растет доходность облигаций).
Как ключевая ставка влияет на акции
На стоимость акций ключевая ставка тоже влияет. Если ставка снижается, то деньги дешевеют и их становится больше, инвесторы охотнее вкладывают их в рисковые активы, то есть в акции. Кроме того, при снижении ставки растет разница между доходностью облигаций и акций — доходность последних становится выше. Это тоже подстегивает спрос и помогает котировкам расти. Изменение процентной ставки не влияет на бумаги отдельной компании, но оказывает влияние на рынок акций в целом.
При повышении ставки происходит обратный процесс — интерес инвесторов смещается в пользу облигаций и депозитов, которые при высоких ставках предлагают стабильную высокую доходность. Перебалансировка портфелей приводит к тому, что на фоне высокой ключевой ставки рынок акций снижается. Также период высоких ставок становится проблемой для бизнеса — ему сложнее брать кредит и наращивать объемы выпуска товаров и услуг, а это, в свою очередь, ведет к снижению выручки и прибыли и в конечном итоге к меньшим дивидендам.
Как ключевая ставка влияет на рубль
На валютном рынке ключевая ставка также играет свою роль. Снижение процентных ставок ведет к снижению цены национальной валюты, так как она становится доступнее. Инвесторы на валютном рынке предпочитают избавиться от дешевых денег и перекладываются в более доходные иностранные валюты. Валютные спекуляции еще сильнее снижают курс национальной валюты, которой на рынке становится много.
Когда ставка повышается и особенно если она выше, чем в экономиках других валют, то на рынок приходят инвесторы, желающие вложиться в более крепкую единицу и заработать на ее росте. Как результат, спекулянты выкупают нацвалюту с рынка и курс стабилизируется.
В последнее время, однако, конкретно на рубле ключевая ставка сказывается весьма опосредованно. В основном это связано с тем, что на рынке отсутствуют иностранные инвесторы, которые ранее применяли стратегию carry-trading, перекладываясь в рубль или выходя из него, а у самих российских инвесторов для торгов на бирже из интересных валют остался только юань.
Таким образом, низкая ключевая ставка положительно влияет на рынок акций, на долговом рынке растут цены на сами бумаги, но снижается их доходность, курс национальной валюты тоже снижается.
А высокая ключевая ставка повышает курс нацвалюты, охлаждает интерес инвесторов к рынку акций, вместо этого они начинают уделять большее внимание защитным инструментам — банковским вкладам и облигациям.
Что произошло с ключевой ставкой ЦБ
Совет директоров Банка России 23 октября 2026 года оставил ключевую ставку без изменений на уровне 14%.
Регулятор объяснил решение ускорением текущего роста цен и высокими инфляционными ожиданиями. По оценке ЦБ, устойчивый рост цен находится в диапазоне 5–6% в годовом выражении. В третьем квартале текущий рост цен с поправкой на сезонность ускорился до 8% в пересчете на год после 4,8% во втором квартале. Годовая инфляция на 19 октября составила 6,8%, а по итогам 2026 года ожидается в диапазоне 7,1–7,6%.
В Банке России отметили, что экономика во втором полугодии растет умеренными темпами, потребительский спрос постепенно замедляется, а напряженность на рынке труда снижается. Однако инфляционные ожидания остаются высокими, а риски ускорения инфляции преобладают над рисками ее замедления. Регулятор считает необходимым сохранять сдержанный рост совокупного спроса, чтобы инфляция продолжила снижаться.
Среднесрочный прогноз ЦБ предполагает среднюю ключевую ставку на уровне 12,5–13,5% в 2027 году (ранее 10,5-12,5%). Средняя ключевая ставка на 2026 год — 14,6% (в июльском прогнозе было 14,5–14,6%). «С учетом того, что с 1 января по 25 октября 2026 года средняя ключевая ставка равна 14,7%, с 26 октября до конца 2026 года средняя ключевая ставка составит 14,0% (с учетом округления), что допускает как сохранение, так и изменение ключевой ставки на заседании в декабре 2026 года», — отмечено в основных параметрах прогноза Банка России в рамках базового сценария.
По прогнозу регулятора, годовая инфляция вернется к целевым 4% в 2027 году и в дальнейшем будет находиться вблизи этого уровня. Дальнейшие решения по ставке будут зависеть от динамики инфляции и инфляционных ожиданий, а также от оценки внутренних и внешних рисков.
Решение сохранить ставку совпало с ожиданиями рынка, а сигнал ЦБ остался нейтральным: регулятор будет принимать дальнейшие решения в зависимости от поступающих данных. При этом комментарии Банка России осторожные на фоне высокой текущей инфляции и преобладания проинфляционных рисков, отмечает старший аналитик по процентным ставкам и долговому рынку SberCIB Investment Research Игорь Рапохин.
Эксперт обратил внимание, что ЦБ повысил прогноз по инфляции на 2026 год с 6–7% до 7,1–7,6%, а ориентиры по средней ключевой ставке на 2027–2028 годы сдвинул вверх на 1–1,5 п. п. Это указывает на то, что в дальнейшем регулятор ожидает более плавного снижения ставки.
«На наш взгляд, перед возвратом к снижению ставки ЦБ хочет убедиться в том, что инфляционные ожидания продолжают снижаться, а выпадение производственных мощностей носит кратковременный характер», — пояснил Рапохин. Базовый сценарий SberCIB предполагает, что на декабрьском заседании ЦБ также сохранит ставку на уровне 14%.
Резюме обсуждения ключевой ставки Банк России опубликует 5 ноября 2026 года.
Следующее заседание совета директоров Банка России, на котором может быть принято решение об изменении уровня ключевой ставки, запланировано на 18 декабря 2026 года.
Читайте «РБК Инвестиции» в «Максе».


