

В какой банк положить деньги в сентябре: топ-10 выгодных вкладов
В этом тексте:
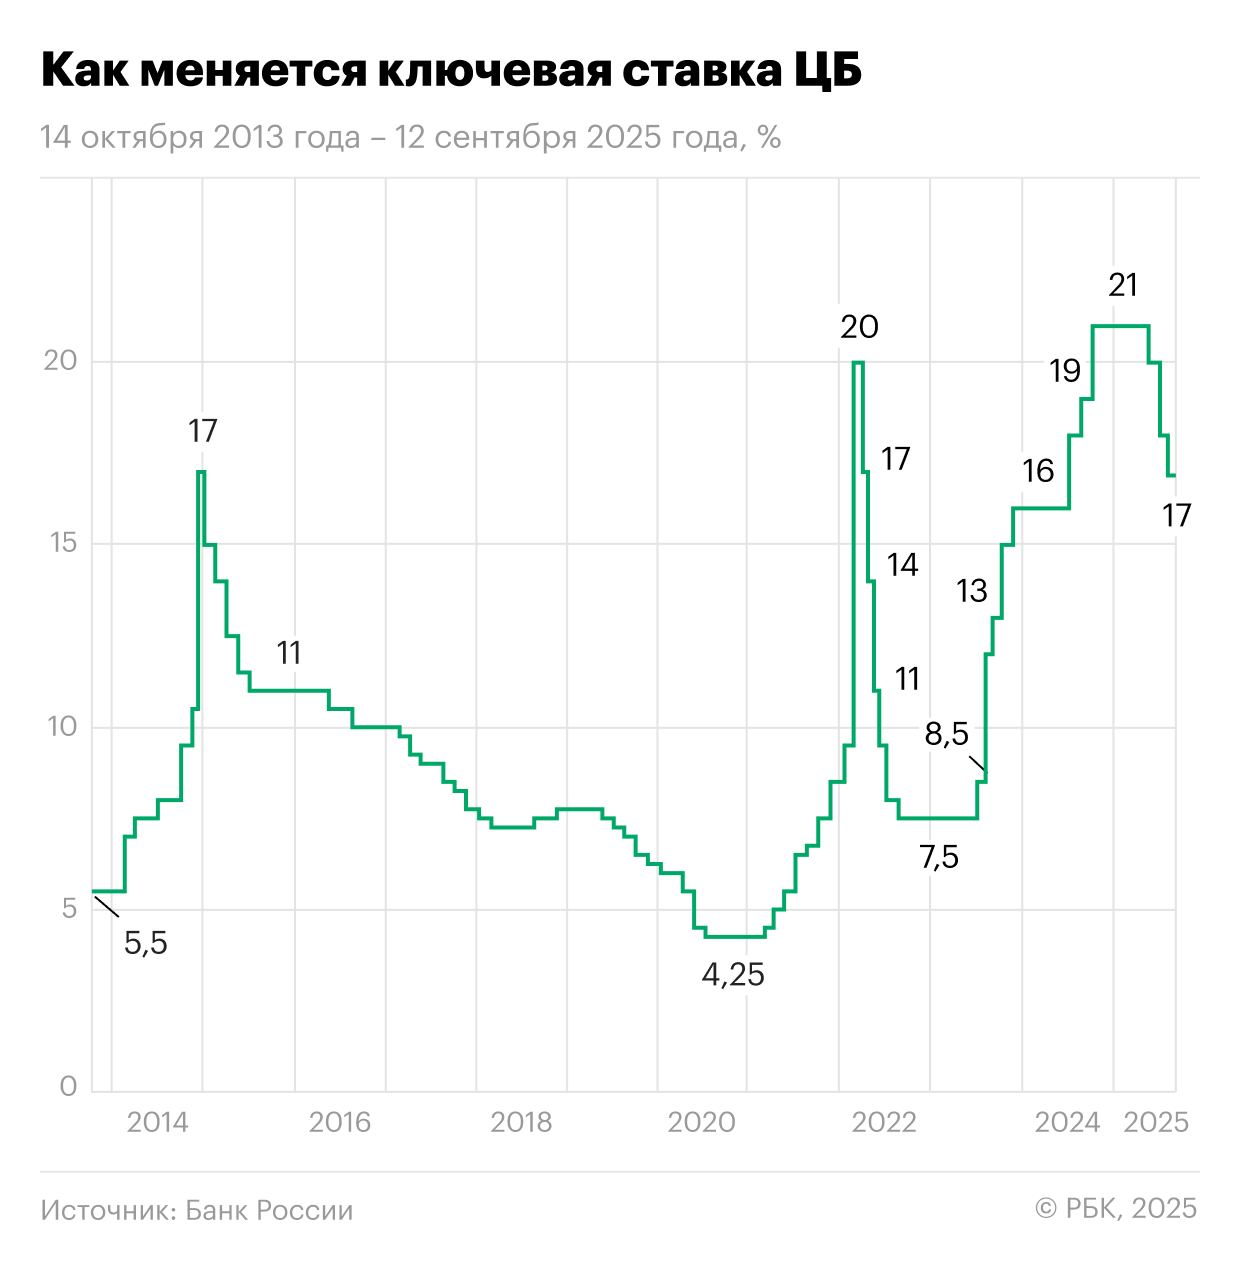
На заседании 12 сентября совет директоров Банка России принял решение снизить ключевую ставку с 18 до 17% годовых.
Регулятор объяснил решение снизить ставку только на 1 п.п. тем, что устойчивые показатели текущего роста цен значимо не изменились и в основном остаются выше 4% в пересчете на год. «Экономика продолжает возвращаться к траектории сбалансированного роста. В последние месяцы активизировался рост кредитования. Высокими остаются инфляционные ожидания», — говорится в пресс-релизе.
ЦБ отметил, что дальнейшие решения по ключевой ставке будут приниматься в зависимости от устойчивости замедления инфляции и динамики инфляционных ожиданий.
По прогнозу Банка России, с учетом проводимой денежно-кредитной политики годовая инфляция снизится до 6,0–7,0% в 2025 году, вернется к 4,0% в 2026 году и будет находиться на цели в дальнейшем.
Как ключевая ставка влияет на вклады
В условиях высокой ключевой ставки повышается доходность сберегательных продуктов и растут ставки по кредитам — значит, в такой ситуации выгодно накапливать, а не тратить свои и тем более заемные средства.
Последний период жесткой денежно-кредитной политики ЦБ продолжался с июля 2023 года до июня 2025 года, во время которого ставка выросла с 7,5% до рекордных 21% годовых. 6 июня регулятор впервые за три года снизил показатель на 100 б.п., до 20% годовых. Далее последовало еще два раунда снижения ключевой ставки: 25 июля — до 18% и 12 сентября — до 17%.
Следующее заседание совета директоров Банка России по ключевой ставке намечено на 24 октября 2025 года.
В банке «Дом.РФ» отмечают, что интерес населения к сберегательным продуктам, несмотря на ожидания по снижению ставок, сохраняется высоким, депозиты остаются одним из наиболее понятных и востребованных инструментов сбережения, особенно в условиях рыночной волатильности . «При этом наблюдается тенденция диверсификации сбережений, клиенты активнее смотрят в сторону инвестиционных продуктов — чаще всего ОФЗ и корпоративных облигаций», — рассказала «РБК Инвестициям» руководитель сберегательных продуктов кредитной организации Наталья Мульганова.
Оттока средств с вкладов пока не фиксируется, сообщили в «Финуслугах». «По итогам августа число новых открытий выросло на 11%, а объем — на 39%. В сентябре этот тренд продолжается, мы видим высокий интерес к вкладам, в том числе на фоне сохранения привлекательного уровня доходности. Если курс на смягчение денежно-кредитной политики продолжится, ставки по вкладам и накопительным счетам продолжат снижаться», — прокомментировал старший управляющий директор Московской биржи по розничному бизнесу и маркетплейсу «Финуслуги» Игорь Алутин.
В «Банки.ру» считают, что по мере снижения ставок конкуренция со стороны фондового рынка и новых продуктов накопительно-инвестиционного характера (ПДС, безотзывные вклады и т. п.) будет усиливаться. «Регулятор со своей стороны понимает повышенные риски быстрого снижения ключевой ставки, так как существенный отток средств с депозитов может вновь разогреть инфляцию — отсюда мы видим осторожность в решениях и отсутствие спешки в шагах по снижению», — пояснила аналитик маркетплейса Гаянэ Замалеева.
В ПСБ также пока не видят существенного потенциала для перетока средств из депозитов в инструменты фондового рынка. «По нашей оценке, такая тенденция может сформироваться после фиксации депозитных ставок на уровне 10–12%», — сообщил управляющий по анализу банковского и финансового рынков ПСБ Богдан Зварич.
И только в «Выберу.ру» отметили снижение интереса россиян к вкладам. По словам директора департамента коммуникационной политики маркетплейса Анны Романенко, в июле спрос на них сократился на 13%, по накопительным счетам падение оказалось еще более заметным — минус 24%. В августе депозиты потеряли еще 3% спроса, хотя накопительные счета показали оживление (+13%). Часть вкладчиков переключилась на валюту на фоне снижения курса доллара, другие направили средства в инвестиции . По ее словам, в июле число заявок на открытие брокерских счетов на платформе выросло на 27%, а в августе прибавило еще 6%. «Наибольший интерес сохраняется к облигациям федерального займа: посещаемость раздела с ОФЗ в июне и июле удвоилась относительно мая, а в августе мы фиксировали еще небольшой прирост — около 3%», — добавила она.
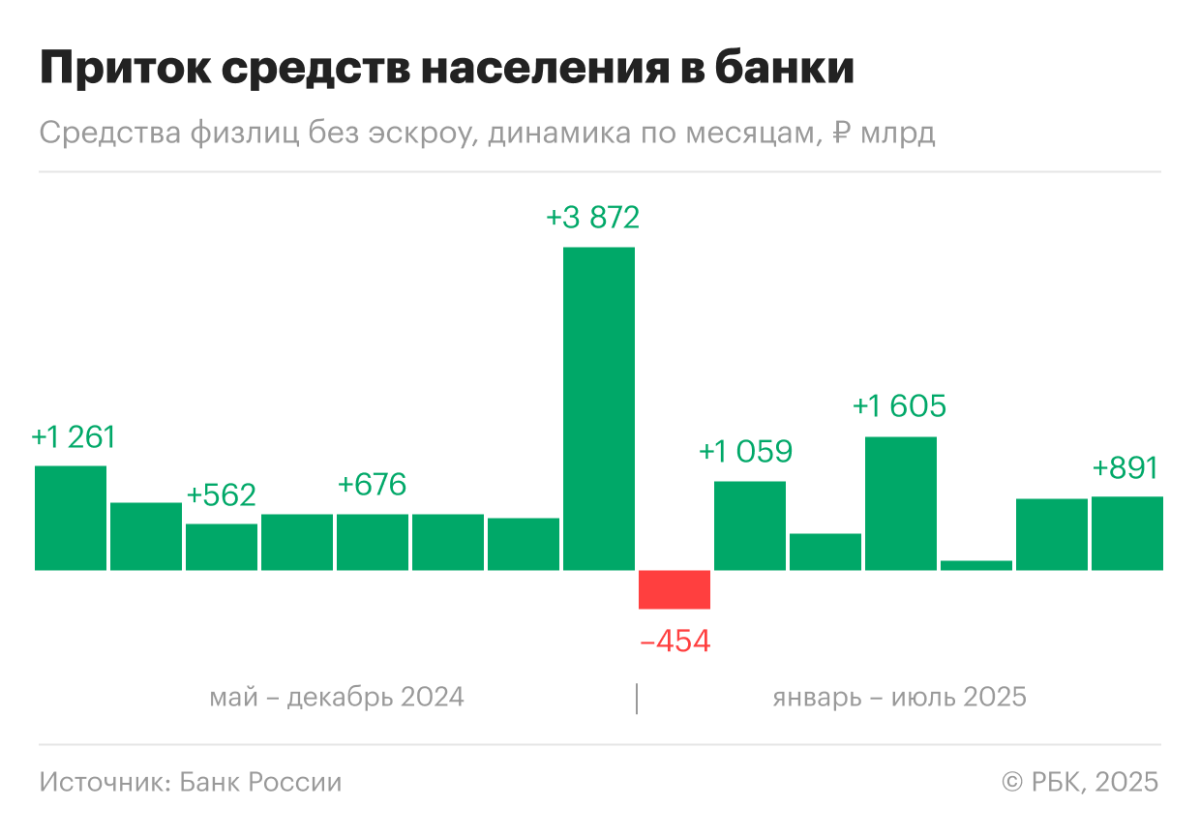
По данным Банка России, средства населения в банках на конец июля превысили ₽60 трлн и составили ₽61,1 трлн. Из них остатки на рублевых текущих счетах увеличились (+₽0,3 трлн, +1,8%) и составили ₽17,59 трлн. Средства на срочных вкладах в рублях также продолжили расти (+₽0,5 трлн, +1,1%) и составили ₽43,55 трлн.
Средние ставки по вкладам в банках
Согласно расчетам «РБК Инвестиций», средняя максимальная ставка по вкладам в топ-10 банков по размеру депозитного портфеля на 12 сентября в зависимости от срока составляет:
- на три месяца — 15,61% (-1,65 п.п. к 25 июля)
- на шесть месяцев — 14,74% (-1,65 п.п.);
- на один год — 13,50% (-1,89 п.п.).
При расчете средней максимальной ставки учитывались вклады на сумму от ₽100 тыс. без дополнительных условий, кроме новых денег / новых клиентов. Все ставки указаны в эффективном размере (для вкладов с капитализацией дана максимальная доходность при выполнении этого условия), без возможности снятия и пополнения счета.
В топ-20 банков по размеру депозитного портфеля по вкладам от ₽100 тыс. предлагались следующие средние ставки в зависимости от срока (по индексу доходности вкладов платформы «Финуслуги» на 12 сентября):
- на три месяца — 15,53% (-0,21 п.п. к 1 сентября);
- на шесть месяцев — 14,56% (-0,16 п.п.);
- на год — 13,47% (-0,23 п.п.).
По данным платформы «Финуслуги», на неделе в период с 8 по 12 сентября ставки по вкладам снизили пять российских банков, входящих в топ-20 по объему средств населения. С начала сентября ставки по вкладам снизили девять банков, один из банков повысил. «Наименьшую доходность банки предлагают по длинным вкладам на срок от полутора до трех лет (9,61–10,76% в зависимости от срока)», — отметили аналитики маркетплейса.
На 12 сентября, по данным ежедневного индекса FRG100, в 85 крупнейших банках средняя ставка по вкладам на сумму от ₽100 тыс. составляет в зависимости от срока:
- на один месяц — 13,29% (-1,54, п.п. к 25 июля);
- на три месяца — 13,81% (-1,56 п.п.);
- на шесть месяцев — 13,1% (-1,84 п.п);
- на один год — 11,84% (-1,99 п.п.);
- на три года — 9,37% (-1,18 п.п.).
Главная причина снижения доходности по долгосрочным вкладам заключается в ожидании постепенного снижения ключевой ставки ЦБ, считает директор по развитию финансовых продуктов в «Сравни» Магомед Гамзаев. «Снижение ставок по длинным вкладам связано с адаптацией банков к новым условиям фондирования. Длинные деньги потребовались бы банкам в случае необходимости нарастить кредитование — но и такой потребности в настоящий момент у банков нет», — пояснил эксперт.
По словам Замалеевой, в этих условиях для вкладчиков продолжает быть актуальной так называемая лестничная стратегия. Если деньги нужны в ближайшие месяцы, имеет смысл открыть краткосрочные вклады до трех — шести месяцев, доходности по таким продуктам, как правило, одни из самых высоких за счет акционных предложений банков и маркетплейсов, которые зачастую добавляют бонусы к ставке от себя. «Для другой части сбережений можно зафиксировать доходность на один-два года: даже текущие 12–14% годовых в долгосрочной перспективе будут выглядеть привлекательно, учитывая ожидания по продолжению смягчения ДКП», — заключила аналитик «Банки.ру».
В пресс-службе Сбербанка считают, что клиентам сейчас выгоднее открывать вклады на короткие сроки, поскольку банки предлагают максимально высокие ставки именно на них.
Выгодные банковские вклады без дополнительных условий
«РБК Инвестиции» изучили предложения банков по вкладам и отобрали десять самых выгодных из них. Из рейтинга были исключены депозиты, предусматривающие оформление дополнительных услуг для получения максимального процента. Все ставки указаны в эффективном размере (для вкладов с капитализацией дана максимальная доходность при выполнении этого условия), без возможности снятия и пополнения счета.
Указанные в обзоре условия по депозитам не являются публичной офертой, размещены исключительно для предварительного ознакомления. Перед принятием решения о размещении денежных средств в банковской организации следует уточнить в ней полные условия на дату открытия вклада.
1. Ак Барс Банк
- Ставка: 31%.
- Сумма: от ₽10 тыс. до ₽50 тыс.
- Срок: три месяца.
Вклад доступен тем, у кого не было действующих срочных вкладов или текущих счетов категории «Доходный» или «Доходный+» в Ак Барс Банке, а также если их не было в течение последних 180 дней.
В отделениях банка, кроме офисов Ак Барс Private.
2. ПСБ
- Ставка: 30%.
- Сумма: ₽50 тыс.
- Срок: 91, 181 или 367 дней.
Вклад доступен для клиентов, у которых нет действующих или закрытых в последние 180 дней до открытия вклада «Народный вклад» вкладов и накопительных счетов в ПСБ. В мобильном и интернет-банке вклад для новых клиентов станет доступным в течение семи рабочих дней со дня выполнения условий вклада.
3. Банк «Дом.РФ»
- Ставка: 30%.
- Сумма: от ₽10 тыс. до ₽100 тыс.
- Срок: один месяц.
Продукт доступен для клиентов, впервые открывающих вклад на «Финуслугах».
4. Московский кредитный банк
- Ставка: 19%.
- Сумма: от ₽10 тыс. до ₽1 млн.
- Срок: три месяца.
Продукт доступен для клиентов, впервые открывающих вклад на «Финуслугах».
5. Банк «Санкт-Петербург»
- Ставка: 17,7%.
- Сумма: от ₽10 тыс. до ₽500 тыс.
- Срок: три месяца.
Вклад доступен для новых клиентов банка — тех, кто первый договор комплексного банковского обслуживания заключил менее 30 дней назад.
6. Металлинвестбанк
- Ставка: 16,8%.
- Сумма: от ₽100 тыс.
- Срок: один месяц.
Максимальная ставка доступна для новых клиентов, у которых в течение 90 календарных дней, предшествовавших дате открытия вклада, отсутствовали открытые в банке срочные вклады, а также накопительные счета в рублях РФ либо совокупный остаток по всем действовавшим в указанном периоде вкладам и накопительным счетам был менее ₽3 тыс. Процентные ставки в рублях действительны при открытии вклада в интернет-банке или мобильном приложении METIB Online и через офис банка.
7. ВТБ
- Ставка: 16,5%.
- Сумма: от ₽10 тыс.
- Срок: два месяца.
Ставка доступна для нового вкладчика, у которого за последние полгода не было вкладов и накопительных счетов в ВТБ, или при вложении новых для банка денег — средств, которые за последние три месяца не были размещены на счетах или вкладах в ВТБ. Надбавка к доходности депозита фиксируется на весь срок вклада. Деньги будут считаться новыми до конца дня — до 23:59 мск.
8. ТКБ
- Ставка: 16,5%.
- Сумма: от ₽50 тыс.
- Срок: два месяца.
Для открытия вклада можно использовать только новые деньги — средства, которых не было на счетах и вкладах клиента в банковской группе ТКБ предыдущие 90 дней до даты открытия вклада.
9. Альфа-банк
- Ставка: 16,4%.
- Сумма: от ₽50 тыс.
- Срок: два месяца.
Открыть вклад могут те клиенты, которые разместили на вкладах и накопительных счетах от ₽50 тыс. и больше по сравнению с размером денежных средств на счетах в банке в течение 90 дней, предшествующих дате заключения договора (за исключением десяти календарных дней до даты заключения договора). Максимальная сумма вклада не ограничена, если она соответствует указанным признакам новых средств.
10. Т-банк
Ставка: 16,2%.
Сумма: от ₽50 тыс.
Срок: один месяц.
Что будет с вкладами до конца 2025 года
Большинство опрошенных «РБК Инвестициями» аналитиков банков и финансовых маркетплейсов считают, что к концу 2025 года ставки по вкладам продолжат снижаться, если ключевая ставка опустится до 14–15%.
- Заместитель президента — председателя правления ВТБ Александр Пахомов: «Снижения ключевой ставки сказываются на доходности по вкладам, но при этом они остаются самым надежным и доступным инструментом накопления для миллионов россиян. Вкладчики, условно говоря, пересели с самолета в скоростной поезд: на большие дистанции скорость снизилась, но на короткие — почти нет. Накопить к концу года можно с выгодой».
- Директор департамента коммуникационной политики финансового маркетплейса «Выберу.ру» Анна Романенко: «К концу года ключевая ставка, по нашим оценкам, вряд ли опустится ниже 14%. Наиболее вероятно снижение еще на 1 п.п., максимум — на 2 п.п. Это означает, что и депозитные ставки будут плавно снижаться, хотя часть крупных банков может временно предлагать более высокие условия для удержания клиентов и конкуренции за новые средства».
- Управляющий по анализу банковского и финансового рынков ПСБ Богдан Зварич: «По нашим оценкам, по долгосрочным вкладам на срок от года уже заложена готовность регулятора снизить ставку до 14% на горизонте 12 месяцев, поэтому сейчас ставки по коротким депозитам выглядят более привлекательными. Дополнительным плюсом коротких вкладов выступает высокая управляемость ликвидностью. В текущей ситуации наиболее интересными выглядят полугодовые вклады».
- Главный аналитик Совкомбанка Анна Землянова: «Ожидаем, что Банк России может снизить ключевую ставку до 13% к концу года. В этом сценарии ставки по вкладам и накопительным счетам могут упасть до 11–12% к концу года».
- Аналитик финансового маркетплейса «Банки.ру» Гаянэ Замалеева: «К концу 2025 года ставка может приблизиться к уровням 14–15%. Доходность вкладов продолжит постепенно идти вниз, хотя темпы снижения будут замедляться: банки не спешат сразу закладывать весь потенциал снижения ставки, чтобы удерживать клиентскую базу. В ближайшие месяцы можно ожидать новой волны снижения ставок, это коснется в первую очередь долгосрочных вкладов».
Читайте «РБК Инвестиции» в Telegram.


