


В какой банк положить деньги в апреле 2026 года: топ-10 выгодных вкладов
В этом тексте:
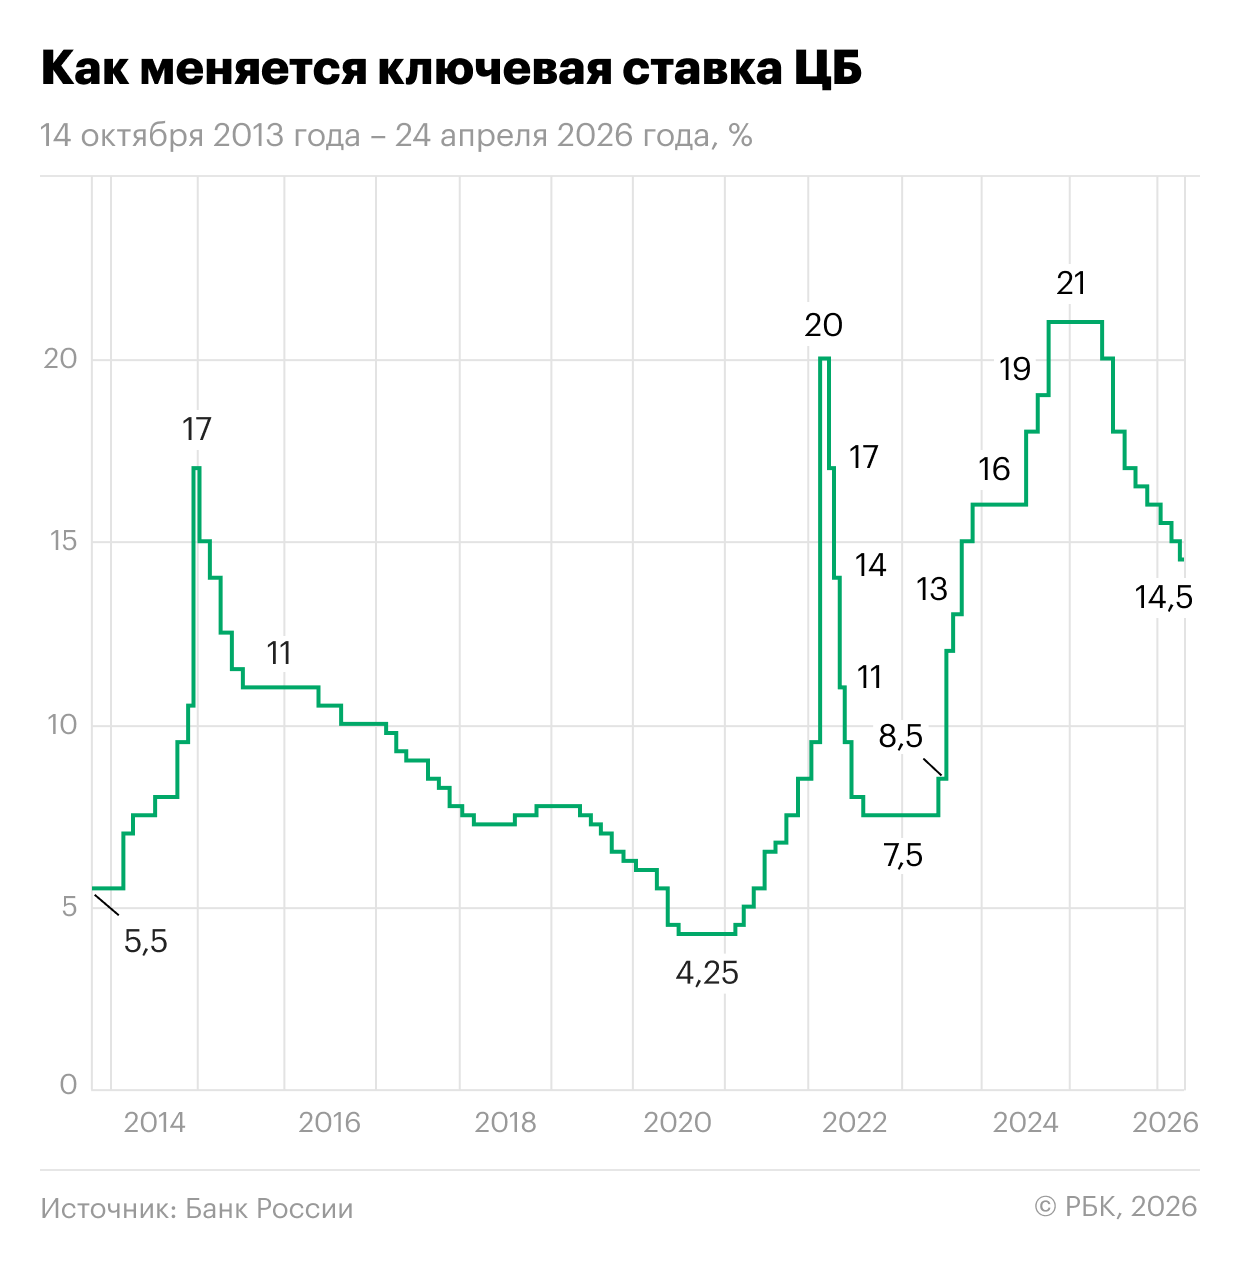
На заседании 24 апреля совет директоров Банка России принял решение снизить ключевую ставку с 15 до 14,5% годовых.
Банк России отметил, что динамика внутреннего спроса приблизилась к возможностям расширения предложения товаров и услуг, но при этом показатели устойчивого роста цен пока не снижаются. А также сохраняется существенная неопределенность со стороны внешних условий и параметров бюджетной политики.
«Регулятор будет оценивать целесообразность дальнейшего снижения ключевой ставки на ближайших заседаниях в зависимости от устойчивости замедления инфляции, динамики инфляционных ожиданий, а также от оценки рисков со стороны внешних и внутренних условий», — сказано в пресс-релизе.
По прогнозу Банка России, с учетом проводимой денежно-кредитной политики годовая инфляция снизится до 4,5–5,5% в 2026 году. Устойчивая инфляция сложится вблизи 4% во втором полугодии 2026 года. В 2027 году и далее годовая инфляция будет находиться на цели.
Как ключевая ставка влияет на вклады
В условиях высокой ключевой ставки доходность сберегательных продуктов привлекательна, а кредиты дороги в обслуживании и могут существенно увеличить нагрузку на бюджет — значит, в такой ситуации выгодно накапливать, а не тратить свои и тем более заемные средства.
Последний период жесткой денежно-кредитной политики ЦБ продолжался с июля 2023-го до июня 2025 года, за это время ставка выросла с 7,5 до рекордного уровня 21% годовых. 6 июня 2025 года регулятор впервые за три года снизил показатель на 100 б.п., до 20% годовых. Далее в 2025 году последовало еще три раунда снижения ключевой ставки: 25 июля — до 18%, 12 сентября — до 17%, 24 октября — до 16,5%, 19 декабря — до 16%. На первом заседании в 2026 году, 13 февраля, Банк России вновь снизил ставку с 16 до 15,5% годовых. В марте и апреле снизил до 15 и 14,5% годовых соответственно.
Следующее заседание совета директоров Банка России по ключевой ставке намечено на 19 июня 2026 года.
Средние ставки по вкладам в банках 24 апреля
Согласно расчетам «РБК Инвестиций», средняя максимальная ставка по вкладам в топ-10 банков по размеру депозитного портфеля на 24 апреля в зависимости от срока составляет:
- на три месяца — 13,69% (-0,2 п.п. с 20 марта);
- на шесть месяцев — 13,25% (-0,61 п.п.);
- на один год — 12,23% (-0,39 п.п.).
При расчете средней максимальной ставки учитывались вклады на сумму от ₽100 тыс. без дополнительных условий, кроме новых денег / новых клиентов. Все ставки указаны в эффективном размере (для вкладов с капитализацией дана максимальная доходность при выполнении этого условия), без возможности снятия и пополнения счета.
В топ-20 банков по размеру депозитного портфеля по вкладам от ₽100 тыс. предлагались следующие средние ставки, в зависимости от срока, по индексу доходности вкладов платформы «Финуслуги» на 24 апреля:
- на три месяца — 13,68% (-0,35 п.п. к 20 марта);
- на шесть месяцев — 13,14% (-0,54 п.п.);
- на год — 12,28% (-0,28 п.п.).
Падение доходности вкладов сроком до года с момента снижения ключевой ставки Банка России в марте 2026 года составило порядка 0,28–0,54 п.п. Сильнее всего упали ставки по вкладам сроком на шесть месяцев, при этом ставки по долгосрочным вкладам не изменились или даже слегка подросли, прокомментировали в «Финуслугах».
На 24 апреля, по данным ежедневного индекса FRG100, в 85 крупнейших банках средняя ставка по вкладам на сумму от ₽100 тыс. составляет, в зависимости от срока:
- на один месяц — 11,29% (-0,23 п.п. к 20 марта);
- на три месяца — 12,5% (-0,29 п.п.);
- на шесть месяцев — 12,02% (-0,39 п.п.);
- на один год — 10,84% (-0,24 п.п.);
- на три года — 8,92% (+0,06 п.п.).
По данным базы продуктов финансового маркетплейса «Банки.ру», с 20 марта по 20 апреля средняя ставка по вкладам составляет:
- на три месяца — 12,4% годовых (-0,2 п.п. к 20 марта);
- на шесть месяцев — 11,3% (-0,5 п.п.);
- на один год — 9,9% (-0,2 п.п.).
«По полугодовым вкладам падение оказалось наиболее заметным, что отражает осторожность банков в фиксации высоких ставок на более длинные периоды», — прокомментировала руководитель направления экспертной аналитики финансового маркетплейса «Банки.ру» Солдатенкова Инна.
10 лучших банковских вкладов без дополнительных условий
«РБК Инвестиции » изучили предложения банков по вкладам и отобрали десять самых выгодных из них. Из рейтинга были исключены депозиты, предусматривающие оформление дополнительных услуг для получения максимальной процентной ставки. Все ставки указаны в эффективном размере (для вкладов с капитализацией дана максимальная доходность при выполнении этого условия), без возможности снятия и пополнения счета.
Указанные в обзоре условия по депозитам не являются публичной офертой, размещены исключительно для предварительного ознакомления. Перед принятием решения о размещении денежных средств в банковской организации следует уточнить в ней полные условия на дату открытия вклада.
1. Локо-Банк
- Ставка: 25%.
- Сумма: от ₽20 тыс. до ₽50 тыс.
- Срок: три и шесть месяцев.
Вклад доступен для новых клиентов, которые впервые открывают вклад через маркетплейс «Финуслуги».
2. Банк «Дом.рф»
- Ставка: 25%.
- Сумма: от ₽10 тыс. до ₽50 тыс.
- Срок: три и шесть месяцев.
Вклад доступен для новых клиентов, которые впервые открывают вклад через маркетплейс «Финуслуги».
3. МКБ
- Ставка: 17%.
- Сумма: от ₽10 тыс. до ₽1 млн.
- Срок: три месяца.
Вклад доступен для новых клиентов, которые открывают вклад через маркетплейс «Финуслуги».
4. «Ак Барс»
- Ставка: 17%.
- Сумма: от ₽10 тыс. до ₽100 тыс.
- Срок: 100 дней.
Максимальная ставка действует при оформлении вклада онлайн для новых клиентов, у которых нет вкладов и счета «Доходный», а также их не было в течение шести месяцев.
5. ВТБ
- Ставка: 17%.
- Сумма: от ₽10 тыс. до ₽50 тыс.
- Срок: 91 день.
Вклад доступен при отсутствии действующих вкладов и накопительных счетов в ВТБ в течение шести месяцев (180 дней) до даты открытия вклада.
6. Банк «Санкт-Петербург»
- Ставка: 15,5%.
- Сумма: от ₽10 тыс. до ₽500 тыс.
- Срок: три месяца.
Вклад доступен для новых клиентов банка — тех, кто первый договор комплексного банковского обслуживания заключил менее 30 дней назад.
7. WB банк
- Ставка: 14,6%.
- Сумма: от ₽50 тыс.
- Срок: три месяца.
Доступно для открытия только через мобильное приложение.
8. Банк «Национальный стандарт»
- Ставка: 14,4%.
- Сумма: от ₽500 тыс.
- Срок: три и шесть месяцев.
9. Реалист банк
- Ставка: 14,3%.
- Сумма: от ₽10 тыс.
- Срок: три месяца.
Максимальная ставка доступна для новых денег — средств, которых не было за последние 30 календарных дней на вкладах (срочных и до востребования), накопительных и текущих счетах (за исключением специальных карточных счетов).
10. Авто Финанс Банк
- Ставка: 14,3%.
- Сумма: от ₽100 тыс. до ₽50 млн.
- Срок: шесть месяцев.
Вклад доступен для новых клиентов, которые впервые открывают вклад через маркетплейс «Финуслуги».
На какой срок выгодно положить деньги прямо сейчас: мнение экспертов
Опрошенные «РБК Инвестициями» эксперты рекомендуют не класть все деньги на один срок, а распределить портфель: часть средств разместить на длинный срок (зафиксировать ставку), часть — на короткий, чтобы сохранить гибкость и возможность переоткрыть вклад при изменении условий.
В текущих условиях инверсии на кривой ставок (чем больше срок, тем ниже ставка) более интересно выглядят короткие вклады при их дальнейшем повторном реинвестировании. Такая стратегия позволит получить более высокую доходность в течение года по сравнению с открытием годового вклада, говорит управляющий по анализу банковского и финансового рынков ПСБ Дмитрий Грицкевич.
После снижения ключевой ставки ЦБ наиболее выгодным сейчас выглядит размещение средств на вклады сроком от шести месяцев до одного года, считает директор по развитию финансовых продуктов в маркетплейсе «Сравни» Магомед Гамзаев. По мнению Гамзаева, короткие трехмесячные вклады сохраняют смысл для части портфеля, если инвестор хочет сохранить гибкость и возможность быстро переложить деньги при появлении более интересных условий, однако в целом в цикле снижения ставок приоритет стоит отдавать среднесрочным размещениям.
По данным банка «Дом.РФ», у клиентов банка продолжается устойчивый спрос на краткосрочные вклады — основную долю в портфеле банка занимают депозиты на два-три месяца. «Одновременно часть вкладчиков продолжают выбирать среднесрочные продукты, чтобы зафиксировать доходность на более продолжительный период на случай возможного снижения ключевой ставки. В перспективе, если ключевая ставка продолжит снижаться, часть средств может направляться на более длинные вклады или в инвестиционные инструменты», — добавил заместитель председателя правления банка «Дом.РФ».
В ВТБ отметили, что основной фокус вкладчиков остается на краткосрочных вкладах: свыше 70% депозитов в ВТБ размещены на два-три месяца в апреле. «Однако на фоне ожидаемого снижения ключевой ставки клиенты начинают проявлять интерес к более длинным срокам, чтобы зафиксировать двузначную доходность. Например, доля шестимесячных депозитов выросла до 15%. Из-за падения доходности классических вкладов часть средств, в основном у состоятельных клиентов, перетекает в инвестиционные инструменты — ОФЗ, акции, драгоценные металлы», — прокомментировал Алексей Охорзин, старший вице-президент, руководитель департамента продуктов розничного бизнеса ВТБ.
В Совкомбанке считают, что в данный момент рынок закладывает сценарий постепенного снижения процентных ставок на горизонте двух лет, из-за чего процентная кривая имеет инвертированную форму. «В этих условиях выбор зависит от того, хочет ли инвестор максимизировать текущую доходность или зафиксировать умеренно высокую доходность на длительный период. По нашим прогнозам, цикл снижения ключевой ставки будет продолжаться еще как минимум несколько кварталов. В такой ситуации инвестору может быть предпочтительнее постоянно продлевать короткие депозиты с постепенным переходом в длинные вклады», — сказал старший аналитик Совкомбанка Андрей Крылов.
По данным финансового маркетплейса «Финуслуги», банки предлагают самые высокие ставки по вкладам на короткие сроки (три-четыре месяца), аналогичные предложения встречаются и на сроках от пяти до девяти месяцев. «Вкладчикам следует придерживаться классических принципов финансовой грамотности: раскладывать портфель сбережений на разные сроки. Так вы получаете стратегию, где часть денег работает долго и под высокий процент, часть остается доступной для переоткрытий депозитов и перестройки портфеля под меняющиеся условия», — посоветовал директор по сберегательным продуктам «Финуслуг» Денис Донских.
Также альтернативой может выступить накопительный счет с повышенной ставкой, например, зависящей от транзакционной активности клиента. Средства будут доступны клиенту круглосуточно, а ставка может быть незначительно ниже коротких трехмесячных вкладов, и ее изменение также будет происходить вслед за динамикой ключевой, резюмировал Грицкевич.
По данным исследования финансового маркетплейса «Банки.ру», наиболее востребованными сроками открытия вкладов в течение года оставались периоды на три месяца (38%) и полгода (26%), также постепенно растет интерес к более длинным срокам (есть у «РБК Инвестиций»).
«С января по март доля трехмесячных депозитов снизилась на 2%, а часть спроса перешла на полугодовые, годовые и трехлетние вклады. Это отражает стремление зафиксировать текущую доходность на более длительный срок», — добавили аналитики онлайн-платформы.
Снизилось среднее количество вкладов на одного пользователя — с 2 до 1,3 за год. «Это говорит о смещении поведения в сторону более простой стратегии: размещения средств на средний или долгий срок с фиксацией доходности. При этом интерес к краткосрочным вкладам сохраняется за счет промоставок и «лестничного» подхода», — резюмировали авторы исследования.
Что будет со ставками по вкладам после заседания ЦБ 24 апреля
«РБК Инвестиции» опросили аналитиков крупнейших банков и маркетплейсов и узнали их прогнозы, до какого уровня будут снижаться ставки по вкладам.
- Руководитель центра макроэкономического и регионального анализа и прогнозирования Россельхозбанка Максим Петроневич: «При ожидаемом снижении ключевой ставки к концу года до 12% процент по накопительным счетам опустится с текущих 14–15% до 11–12%. Ставки по вкладам привязаны к безрисковой доходности ОФЗ соответствующей срочности. Доходность ОФЗ на срок около года уже опустилась в диапазон 12,75–13%, этот уровень сейчас выступает верхней границей для годовых вкладов для новых клиентов или новых денег без опций по частичному снятию и капитализации. В течение года она тоже будет сокращаться, и к концу года их уровень может опуститься до 10,5–11%».
- Старший аналитик Совкомбанка Андрей Крылов: «Мы ожидаем, что ключевая ставка составит 12,5% на конец года с последующим снижением до 10% в 2027 году. В этих условиях ставки по вкладам сроком на год продолжат сопоставимо сокращаться, с текущих 13,4 до 10,5-11,5% в конце 2026 года».
- Директор по развитию финансовых продуктов в маркетплейсе «Сравни» Магомед Гамзаев: «До конца 2026 года ставки по вкладам продолжат постепенно снижаться вслед за ключевой ставкой, которая, по консенсус-прогнозу, может опуститься в диапазон 12–13% к декабрю. Средняя максимальная ставка в топ-10 банков, вероятно, опустится до 9–11% годовых».
- Руководитель направления экспертной аналитики финансового маркетплейса «Банки.ру» Солдатенкова Инна: «До конца года, по нашим оценкам, ставки по вкладам будут плавно снижаться по мере формирования ожиданий смягчения денежно-кредитной политики и удешевления фондирования для банков. В нашем базовом прогнозе мы ожидаем, что ставки по краткосрочным продуктам (до шести месяцев) к концу года опустятся в диапазон 9–11% годовых, а по долгосрочным (год и более) депозитам — ниже 8% годовых. При этом скорость снижения может быть неравномерной: банки будут точечно корректировать доходность, в первую очередь по тем срокам, где спрос со стороны вкладчиков и потребности банков в ликвидности будут меняться быстрее».
- Начальник отдела анализа банков и денежного рынка ИК «Велес Капитал» Юрий Кравченко: «Ставки почти непрерывно снижались с конца 2025 года, и сейчас их различие, в зависимости от срока вклада или банка, стало минимальным. То есть если раньше разница в ставках по выбранным вкладам могла достигать, например, 300 б.п., то сейчас разница будет около 50 б.п. При такой минимальной разнице банки стараются привлекать вкладчиков неценовыми условиями (возможность снятия средств без потери процентов и т.п.). В целом сохраняется сценарий, при котором уже к середине года или чуть позже вкладчиков ожидают однозначные ставки по депозитам».

Читайте «РБК Инвестиции» в «Максе».


