Второй круг ипотеки
Второй круг ипотеки
Стоит ли сейчас рефинансировать ипотечный кредит
Многие банки предлагают сейчас программы рефинансирования ипотеки, позволяющие заемщику уменьшить ежемесячный платеж. У кого самые выгодные условия и как точно понять, выгодно ли менять банк?
Программы рефинансирования интересны в первую очередь тем заемщикам, которые брали кредиты около полутора лет назад, когда ставки на ипотечном рынке были заметно выше. Так, если в начале октября средняя ставка по ипотечным кредитам, по данным ЦБ, составляла 12,53% годовых, то в прошлом году она доходила до 14,73% годовых.
«Сейчас ставки идут вниз, и есть возможность оптимизировать свою задолженность и снизить платеж», — говорит гендиректор Frank Research Group Юрий Грибанов. При этом банкам такие клиенты более интересны, чем первичные ипотечные заемщики, утверждает эксперт. «Уже есть история платежей, и банки знают, насколько дисциплинированы такие заемщики», — поясняет Грибанов.
Однако таких клиентов немного. Большого спроса на рефинансирование ипотеки нет, признается руководитель дирекции ипотечных продаж банка ВТБ Георгий Тер-Аристокесянц, а к настоящему моменту к рефинансированию ипотеки прибегли не более 2% от общего числа ипотечных заемщиков. Гораздо большей популярностью пользуется рефинансирование кредитов наличными, подтверждает пресс-служба ВТБ.
Главные условия
По словам начальника управления массового рынка и кредитных продуктов Райффайзенбанка Андрея Морозова, основным условием заключения договора для банка является отсутствие у заемщика просроченных платежей по действующей ипотеке. Кроме того, важно знать, что ряд банков, например ВТБ24, «ДельтаКредит» и «АК БАРС», не рефинансируют ипотечные кредиты, если объект еще не достроен.
Также необходимо документально подтвердить вашу платежеспособность. «Если заемщик предоставляет все документы, подтверждает отсутствие просрочки и наличие своевременных платежей, то, я думаю, в большинстве банков ему дадут зеленый свет», — убежден главный экономист консалтинговой компании «ПФ Капитал» Евгений Надоршин.
Однако надо быть готовым к тому, что подготовка к подписанию договора рефинансирования займет немало времени и может быть сопряжена с дополнительными расходами, отмечает Тер-Аристокесянц из ВТБ. «Необходимо провести оценку недвижимости и оформить переход прав на этот залог», — поясняет он.
Эта необходимость возникает в том случае, если первоначальный кредитор запрещает последующую ипотеку, а чаще всего это стандартное условие, рассказывает Тер-Аристокесянц. В этом случае банк, который рефинансирует кредит, должен сначала полностью погасить задолженность клиента первому банку, чтобы оформить залог на недвижимость. И фактически за это придется заплатить дополнительно. Так, в ВТБ24 ставка на период переоформления залога (не более четырех месяцев) повышается до 15,1% годовых, а в Райффайзенбанке — до 12,9% годовых. «У банка, который рефинансирует кредит, возникают определенные риски, поскольку он должен выдать достаточно серьезную сумму, при этом не имея ничего в залоге», — поясняет Тер-Аристокесянц такие условия.
Кроме того, в некоторых банках заемщик должен самостоятельно заказать оценку своей недвижимости.
Предложения и предпочтения
Самые низкие ставки на рефинансирование ипотеки сейчас в Газпромбанке и банке «ДельтаКредит» — они начинаются с 11,5% годовых. При этом самые выгодные предложения банки готовы делать зарплатным клиентам — ВТБ24 снижает ставку для таких клиентов на 5 п.п., до 12,6% годовых. Для предпринимателей ставки, наоборот, будут выше. К примеру, в Абсолют Банке ставка для лиц с непостоянным доходом повышается на 2 п.п.
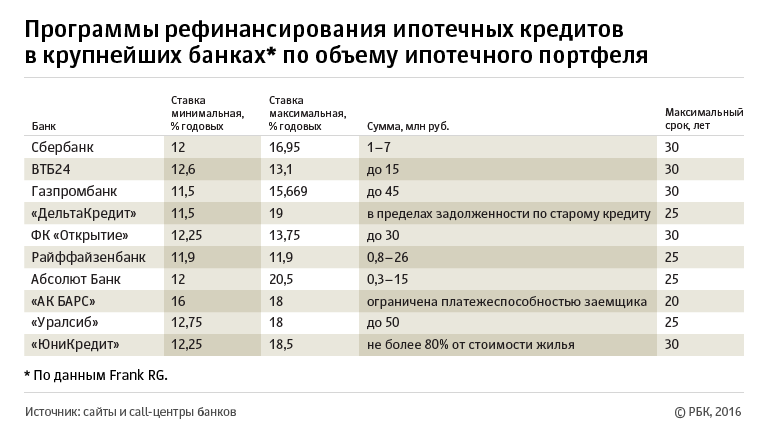
Рефинансированием ипотечных кредитов занимается также Агентство по ипотечному жилищному кредитованию (АИЖК). Максимальная сумма по программе агентства в Москве — 20 млн руб., ставка — от 12,25 до 12,75% годовых. Причем программой можно воспользоваться для рефинансирования ипотеки на строящееся жилье. Как сообщила пресс-служба АИЖК, ставки при этом не меняются. Кредит АИЖК можно оформить в офисах банков — партнеров агентства.
Когда соглашаться
Евгений Надоршин из «ПФ Капитал» говорит, что пик спроса на рефинансирование ипотеки еще впереди. «Нужно какое-то время подождать, учитывая, что сейчас падение ставок приостановилось. А со второй половины следующего года мы увидим местами заметно более низкие ставки по ипотеке, если в экономике не произойдет непредвиденных неприятных событий», — рассказывает он. Тогда, возможно, рефинансирование заинтересует более широкий круг заемщиков, считает эксперт.
Георгий Тер-Аристокесянц из ВТБ говорит, что выгодным для клиента рефинансирование становится, если предлагаемая ставка на 3 п.п. ниже действующей. Тогда экономия, даже с учетом дополнительных расходов, будет ощутимой, поясняет он. Юрий Грибанов из Frank Research Group советует не выжидать — при значительном снижении ставок в будущем году ипотеку можно будет рефинансировать еще раз.
Чтобы понять, привлекательна ли для вас программа рефинансирования, советует эксперт, нужно посчитать предстоящие ежемесячные платежи с учетом всех расходов при переоформлении кредита — комиссии, страховки, оценки и прочего — и сравнить их с нынешними. «Нужно попросить банк рассчитать график погашения, а потом сравнить его со старым. Если платеж ниже, значит, надо брать. В противном случае не надо», — советует он.
