Кредит за лайки
Кредит за лайки
Как поведение в соцсетях влияет на вероятность одобрения займа
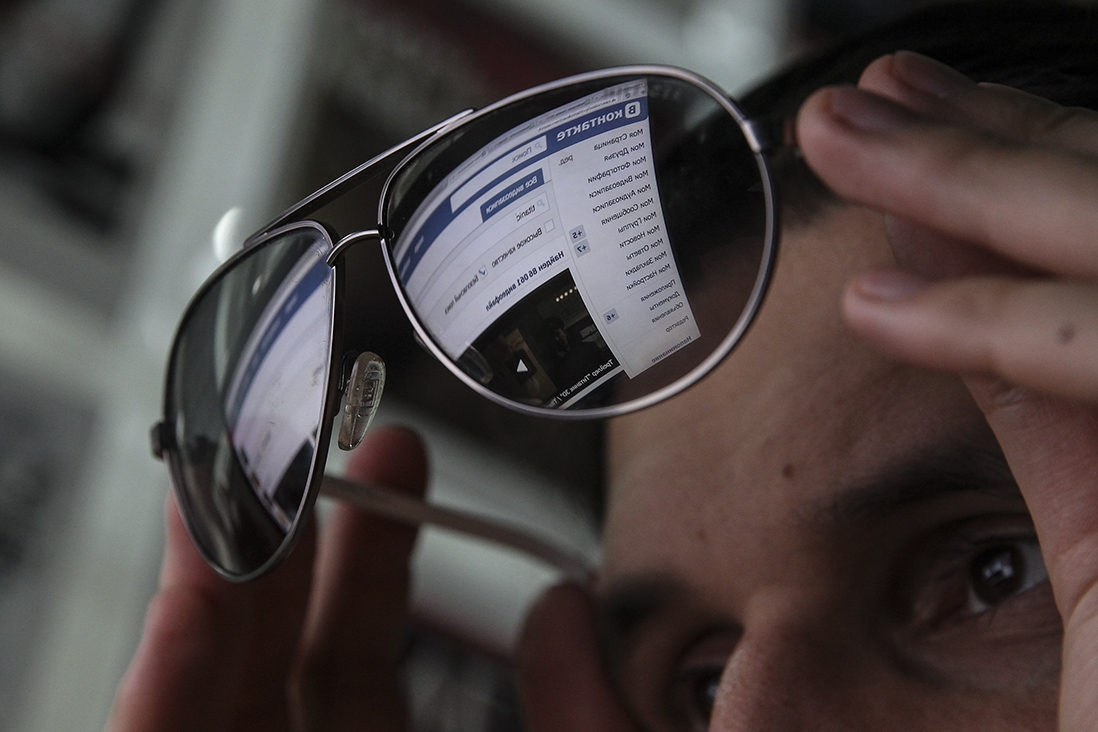
Анализ данных из социальных сетей становится для банков дополнительным способом оценить потенциального заемщика. Какие правила нужно соблюдать, чтобы увеличить вероятность получения кредита?
Западные компании стали активно использовать данные из социальных сетей при оценке кредитоспособности клиентов несколько лет назад. Например, базирующийся в Гонконге стартап Lenddo начал выдавать кредиты после изучения профиля заемщика в соцсетях еще в 2011 году. Годом позже немецкая компания Kreditech начала выдавать небольшие займы, основываясь на данных из социальных сетей пользователя и анализа его покупок на еBay и Amazon.
«При анализе данных мы используем более 12 000 переменных: это информация из социальных сетей, электронной почты, мобильных приложений. На их основе для каждого пользователя определяется кредитный рейтинг», — рассказал РБК Quote генеральный директор Lenddo Марк Маккензи.
Большинство российских банков пока не используют данные социальных сетей для одобрения кредитов. Впрочем, для некоторых кредитных организаций они служат дополнительным источником информации о заемщике. Например, в ТКС Банке данные из профиля в соцсети анализируют, если потенциальный клиент сам указывает контакты в соцсетях в кредитной заявке. «Но это является лишь одним из многих элементов скоринговой модели», — говорит представитель пресс-службы банка.
Эффективность этого подхода при оценке заемщиков изучают в «Хоум Кредите» и «Уралсибе». В тестовом режиме сведения из соцсетей для оценки заемщика использует сервис онлайн-займов Fingooroo, позволяющий гражданам занимать друг у друга небольшие суммы на короткие сроки.
Обычно к анализу профилей Facebook или «ВКонтакте» банки прибегают, когда другие методы анализа не дают ожидаемого результата, рассказывает генеральный директор аналитического агентства «Скориста» Иван Третьяков. Этот стартап был создан в 2013 году и специализируется на оценке заемщиков для кредитования на небольшие суммы, в том числе и с помощью соцсетей.

Директор по кредитованию малого, среднего бизнеса и розничных клиентов Промсвязьбанка Евгений Курасов говорит, что пока такая оценка заемщиков будет распространяться прежде всего на небольшие срочные кредиты — когда необходимо будет быстро принять решение по кредитной заявке.
Максим Алексеев, генеральный директор компании Scorr, еще одного стартапа, пытающегося оценивать кредитные риски заемщиков по профилю из соцсетей, уверен, что его сервисом будут пользоваться банки при работе с заемщиками из среднего класса. И уж точно банки будут пользоваться открытыми данными, чтобы вычислить недобросовестных заемщиков.
Как нужно вести себя в соцсетях, чтобы повысить шансы на получение кредита?
1. Если вы не зарегистрированы в социальных сетях, создайте профиль сейчас.
«Основной параметр, по которому мы вычисляем мошенников, — возраст их профиля в социальной сети», — объясняет операционный директор сервиса онлайн-займов Fingooroo Анастасия Мухачева. Чем дольше существует страница, тем лучше. Если в процессе одобрения заявки на кредит потребуется предоставить ссылку на страницу в соцсети, мошенник заведет ее сразу же, объясняет логику банков Алексеев из Scorr.
2. Не публикуйте ложную информацию.
Обычно анализ данных из соцсетей происходит после изучения информации из традиционных источников вроде бюро кредитных историй. «Мы больше доверяем человеку, когда в его анкете указано, что у него есть дети, и это видно по его аккаунту. То же самое касается информации о месте работы, учебы, адресе электронной почты. Важно понимать, что клиент нас не обманывает», — говорит Мухачева.
3. Не добавляйте в друзья незнакомых людей и следите за тем, кому ставите «лайки».
С помощью информации из соцсетей можно выяснить, нет ли у заемщика связей с мошенниками. «Механика такая: мы берем два множества, одно — проверяемые элементы, другое — мошенники, и ищем связи между ними. Для этого смотрим, если ли они в друзьях друг у друга, много ли у них общих друзей, учились ли они в одном вузе, ставят ли друг другу лайки. Также нас интересует интенсивность взаимных репостов. Чем сильнее связь, тем выше необходимость проверить клиента дополнительно», — объясняет Алексеев.
4. Не будьте многословными.
Длина постов, особенно в близкий к дате подачи кредитной заявки период, позволяет спрогнозировать вероятность возврата кредита. По данным «Скористы», посты потенциальных неплательщиков обычно длиннее, а добросовестных — наоборот, короче. «Слишком длинные публикации, больше 350 слов, говорят, что человеку сложно коротко сказать то, что он хочет», — поясняет управляющий «Скориста» Мария Вейхман. Это может говорить о неспособности сконцентрироваться и отсутствии дисциплины: не исключено, что для жизни ему также нужно больше средств, чем он в состоянии себе позволить, объясняет она.
5. Не пишите о проблемах.
Банки не отличаются от всех остальных — им тоже больше нравится иметь дело с позитивно настроенными людьми. У «Скористы» для оценки идеального заемщика существует «положительная модель», основанная на анализе постов заемщиков. Добросовестные клиенты чаще употребляют одни слова, а неплательщики — другие. «Например, отклонением от положительной модели можно считать чрезмерное обращение человека к самому себе», — говорит Вейхман.
Материал подготовлен проектом Quote.rbc.ru, при участии Михаила Тегина
