Сертификат на 3 миллиона
Сертификат на 3 миллиона
АСВ предлагает повысить страховку по аналогу безотзывного вклада
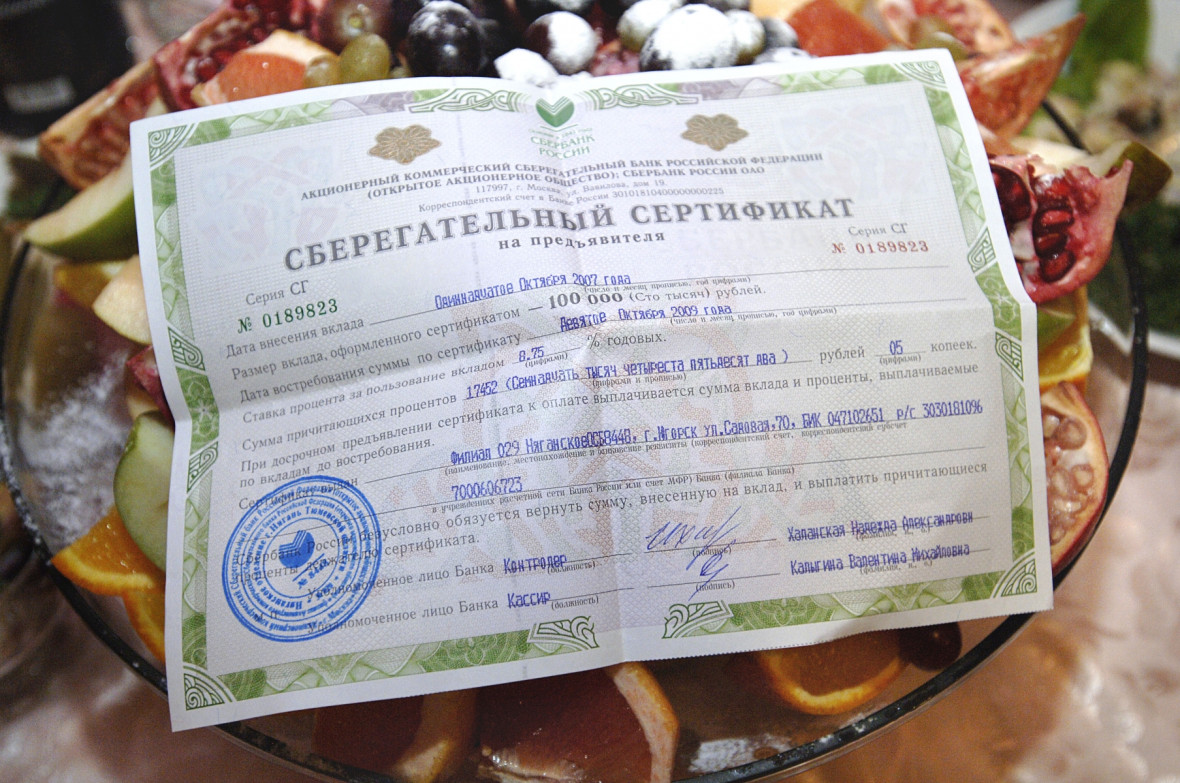
Агентство по страхованию вкладов (АСВ) предлагает сделать повышенную страховку по сберегательным сертификатам на сумму до 3 млн руб. Сертификаты могут стать аналогом безотзывных вкладов и решить проблему привлечения долгосрочных ресурсов в банки, считают в агентстве. Банкиры с этим не согласны.
АСВ предлагает банковскому сообществу обсудить возможность повышения страховки на долгосрочные депозитные сертификаты. Об этом замгендиректора АСВ Андрей Мельников сообщил в понедельник по итогам заседания экспертного совета АСВ. Как пояснил Мельников РБК, в банковской системе есть проблема отсутствия долгосрочных пассивов. Решить ее можно с помощью сберегательных сертификатов, которые станут аналогом безотзывных вкладов (соответствующий законопроект, который допускает запрет на досрочное изъятие средств по сберегательному сертификату, сейчас разрабатывает Минфин). По данным АСВ, за последние пять лет граждане размещали во вклады на срок свыше трех лет 7–10% от банковских пассивов, или 1,4–1,7 трлн руб. «Эти средства можно будет направить в долгосрочные пассивы банков», – отмечает Мельников.
АСВ разработало несколько вариантов страховки сберегательных сертификатов. Если срок возврата средств по сертификату от одного до двух лет, то страховая сумма может составить 1 млн руб., со сроком сертификата от двух до трех лет страховка составит 2 млн руб., от трех лет и выше – до 3 млн руб. Увеличение страховой суммы не повлечет роста страховых взносов, считает Мельников. Сейчас ставка взносов составляет 0,1% от среднего значения ежедневных остатков вкладов за календарный квартал года.
Сейчас сберегательные сертификаты (ценная бумага, удостоверяющая внесение суммы на депозит в банке) могут быть именными, то есть средства по такому сертификату получает только тот, кто его оформлял, и на предъявителя — с возможностью передачи бумаги другим лицам. Последние не подпадают под действие системы страхования вкладов, но именно они наиболее востребованы клиентами банков – их объем составляет 99,7% от общего объема выданных сертификатов, или 342,4 млрд руб. По данным АСВ, доля рынка Сбербанка на рынке сберегательных сертификатов составляет 94,5%, Банка Москвы – 3,5%. Остальное распределено по небольшим банкам.
Банкиры полагают, что проблему привлечения длинных денег в банковскую систему введение страховки на долгосрочные безотзывные сберегательные сертификаты не решит.
Вице-президент ВТБ24 Ашот Симонян считает, что страховка сберсертификатов вряд ли подтолкнет клиентов размещать средства на долгий период. «Подавляющее число клиентов не размещают средства на длительные сроки не столько по причине низкой суммы страхового покрытия, сколько по причине неопределенности хранения средств на таком горизонте времени. Причем если по депозитам клиенты могут в случае необходимости досрочно расторгнуть договор (хотя и с потерей процентов), то в случае с безотзывными сертификатами это невозможно будет сделать», – говорит Симонян.
Представитель Сбербанка сказал РБК, что опция безотзывности «стоит» гораздо меньше, чем опция отсутствие страховки АСВ, поэтому сделать такие виды сбережений более привлекательными по ставке относительно стандартных вкладов Сбербанк не будет способен. «Банк не готов использовать данный инструмент, в случае если по нему будет страховка АСВ», – сообщил он.
Впрочем, по словам председателя Национального совета финансового рынка Андрея Емелина, сберегательные сертификаты всегда были комфортными инструментами для кредитных организаций и любой стимул для его развития пойдет на пользу банковскому сектору. «Другое дело, за счет чего будет покрываться это увеличение потенциальных выплат. Любая заложенная потенциальная выплата влияет на показатель достаточности Фонда страхования вкладов. Последние события и так повлияли на этот показатель, поэтому увеличение страховки – это потенциальная проблема», – считает он.
По расчетам Мельникова, повышение страховки не сильно увеличит страховую ответственность агентства – до 69% с нынешних 64%. Реакция Минфина на данное предложение АСВ пока не известна: запрос РБК в пресс-службу ведомства остался без ответа.
