Мультивалютные ограничения
Мультивалютные ограничения
Почему возможность совместить сбережения в разных валютах предлагают единицы банков?
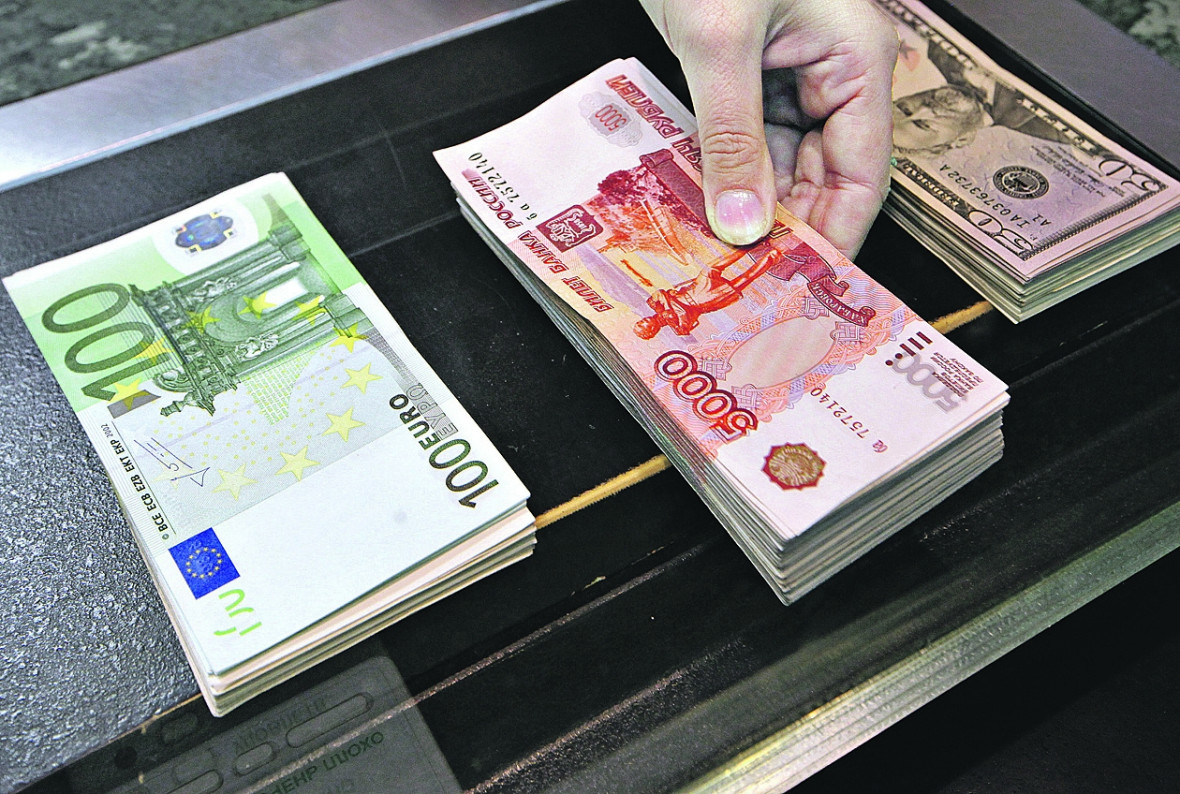
Возможность свободно конвертировать валюту в рамках одного банковского продукта ― вклада или карты ― привлекает многих россиян, особенно в периоды резких скачков курсов. Банкам подобные валютные игры не очень выгодны, поэтому они сократили мультивалютные продукты в своих линейках: сейчас их предлагают лишь единицы крупных кредитных организаций.
Несколько лет назад мультивалютные карты и депозиты были весьма популярны среди российских граждан. Возможность конвертировать валюту в рамках одного продукта привлекала тех, кто выезжал за границу или просто хотел заработать на разнице курсов. Однако сейчас такие продукты стали настоящей редкостью, и на поиски подходящей мультивалютной карты или вклада придется потратить определенное время.
Из крупных кредитных организаций мультивалютные вклады сегодня предлагают Бинбанк, Инвестторгбанк, Связь-банк и Росгосстрах Банк. У Бинбанка и Инвестторгбанка ― традиционные депозиты, позволяющие оперировать тремя валютами: рублями, долларами и евро. Процентные ставки по таким вкладам невысоки и составляют у Бинбанка 9% в рублях, 3,9% в долларах и 3,85 % в евро, у Инвестторгбанка ― 9,25, 3,75 и 3,5% соответственно. По мультивалютному вкладу Росгосстрах Банка действуют ставки в размере 8,5% в рублях, 3,25% в долларах и 2,75% в евро.
Связь-банк предлагает вклад, который открывается в шести различных валютах ― рублях, долларах, евро, китайских юанях, швейцарских франках и фунтах стерлингов. Система начисления процентов там достаточно сложная. В первый год ставки по счетам в рублях составят 8,5―8,6% в зависимости от суммы вклада, в долларах, евро и фунтах стерлингов — 3,3―3,5%, в швейцарских франках и китайских юанях ― 2,2―2,3%. В последующие годы процентная ставка по счетам в рублях привязывается к действующей ставке рефинансирования Банка России. По счетам в остальных валютах размер ставки ежегодно снижается на 0,3 п.п.
Если сравнить со стандартными банковскими депозитами, то доходность по вкладам в рублях в десяти крупнейших банках (по объему привлеченных вкладов населения) составляет сегодня 8,38% годовых, средние ставки по депозитам в долларах ― 3%, в евро ― 2,9%.
Предложения по мультивалютным картам ― еще большая редкость, из крупных кредитных организаций такие продукты есть у ВТБ24 и банка «Агропромкредит». Это стандартное предложение, ориентированное на рубли, доллары и евро. Начисление на остаток у «Агропромкредита» составляет 4% в рублях и 2% в долларах и евро. У ВТБ24 проценты на остаток не начисляются. Стоимость годового обслуживания таких карт у ВТБ24 составляет 750 руб., «Агропромкредит» такую комиссию не взимает. Если говорить о стандартных банковских карточных предложениях, то ряд кредитных организаций начисляет проценты на остаток на счете, в рублях он может достигать 10% годовых.
Как правило, клиент может самостоятельно конвертировать свои средства по внутреннему курсу банка. По мнению начальника управления розничных продуктов и развития клиентских отношений Райффайзенбанка Алексея Капустина, в последние годы спрос на мультивалютные продукты растет, но в первую очередь среди тех клиентов, которые хотят зарабатывать на изменении курса валют или диверсифицировать свои вложения. И, возможно, это становится неинтересным для самих банков.
Как рассказали РБК daily сразу в нескольких кредитных организациях, изначально предполагалось, что мультивалютные инструменты станут средством, удобным для расчетов за границей или диверсифицирования накоплений, но вовсе не для игр на валютных курсах. На каждую процедуру по конвертации банк затрачивает определенные ресурсы, на которых ему далеко не всегда удается зарабатывать. А клиенту удается.
Руководитель центра вкладных продуктов Бинбанка Михаил Сигаев указывает, что в настоящее время доля продаж таких продуктов в общем объеме составляет около 5%. «Доходность от вложения в классические депозиты, например, априори выше, чем в инструмент, который позволяет свободно конвертировать средства из одной валюты в другую», ― отмечает он.
Вместе с тем он говорит, что обычно доля таких продуктов возрастает в период частых и разнонаправленных колебаний курсов доллара и евро к рублю.

